Domain billig-online-shop.de kaufen?
Wir ziehen mit dem Projekt
billig-online-shop.de um.
Sind Sie am Kauf der Domain
billig-online-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain billig-online-shop.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **


Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frühauf:Güter, Markt & Preise einfach u, Schulbücher von Louisa FrühaufWaren, Märkte und Preise werden auf einfache und lebendige Weise erklärt: Wirtschaftliche Zusammenhänge werden so präsentiert, dass sie leicht zu lernen sind und methodisch abwechslungsreich gestaltet sind (8. bis 10. Klasse).25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
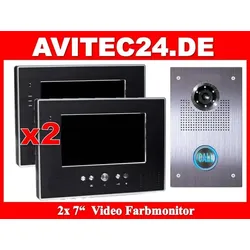
PREISKNALLER! Türsprechanlage mit 2x 7" Monitoren aus Edelstahl und mit SONY CCDEDELSTAHL VIDEO TÜRSPRECHANLAGE FARBE + VIDEO + TOUCHSCREEN 2x 7 ZOLL MONITORE Anschlussfertiges Komplettset! Kann so bestellt werden! Nur solange der Vorrat reicht! Diese Sprechanlage mit Kamera eignet sich hervorragend sowohl als Interphon oder Gegensprechanlage, Klingelanlage, wie auch als Videoüberwachung die Ihnen und Ihrer Familie viel Sicherheit bietet. Sie können mit den eigenen Augen sehen und sich vergewissern wer wirklich vor Ihrer Tür steht und wer Sie in Ihrer Abwesenheit besucht hat. Ihre Visitenkarte am Hauseingang - zeitlos, exklusiv und elegant Die Aussenstation , auch Sprechanlage mit Kamera gennannt, dient als Klingel-, Sprech- und Kameraeinheit und hat folgende Ausstattung: VT55 Top Edel Design in hochwertigem Edelstahlgehäuse Wasserfestes Edelstahl-Unterputz-Gehäuse mit -> Regenschutz / Wasserfest nach Schutzklasse IP 55 Sehr flache Bauweise 1/3" SONY-CCD Kamera(420TVL) Kamera nach oben, unten und seitlich verstellbar! Nachtsichtfunktion(6 LED's schalten automatisch bei Dunkelheit ein) Lichtempfindlichkeit der Kamera 0,05 Lux Die Innenstationen mit sehr edlem Design schmücken den Innenraum dezent und bieten folgende Funktionen: VT810 Super Edles Design mit Aluminium Front Touchscreen-Tasten 7 Zoll Farbbildschirm ( 15,5 x 9 cm, Diagonale ca. 18cm) Auflösung 1440 x 234 Pixel RGB - 16:9 7" Zoll TFT LCD Video Farb Bildschirm Echtzeit Wiedergabe Hörerlose Freisprecheinrichtung Zahlreiche Einstellmöglichkeiten (Helligkeit, Kontrast, Lautstärke etc.) Schonung des Geldbeutels: Automatisches Abschalten nach 2 Min. Falls Ihnen diese Anlage nicht zusagt, haben wir noch viele weitere Anlagen in unserem Shop. Von Tief- bis Hochpreisig ist alles vertreten. Sie werden sicherlich Ihr Lieblingsmodell finden das Ihren Wünschen entspricht. Die Auswahl ist Riesengroß! Lieferumfang - Sie bekommen eine Sprechanlage mit folgenden Teilen: 1x Aussenstation Typ-VT55 (Edelstahl) 2x Innenstation Typ-VT810-schwarz 2x Trafo 14,5V (zur Hutschienenmontage geeignet) Rechnung mit ausgewisener MwSt 24 Monate Garantie Hinweis: Falls Sie ein elektrisches Schloss haben, braucht dieses noch ein eigenes 12V DC Netzteil. Ein passendes Türöffnernetzteil bieten wir hier an (bitte den Link anklicken): http://www.avitec24.de/trafo-ps4-12v-fuer-den-tueroeffner/a-100005/ Bei Rückfragen stehen wir Ihnen gern zur Verfügung! Am Besten erreichen Sie uns per mail. Die Mailadresse ist info@avitec24.de Stellen Sie uns gern Ihre individuelle Frage. Wir antworten Ihnen innerhalb von 24 Stunden. Bei einem sofortigen Zahlungseingang vor 15 Uhr (z.B. Paypal oder Kreditkarte) verlässt die Ware in der Regel am gleichen Tag unser Warenlager. Innenstation (Monitor) Technische Daten Aussenstation Typ-VT810 (schwarz) Modell Typ-VT55 14,5V, über Trafo Stromversorgung 14,5V DC über Innenstation 0grad bis 55gradC Umgebungstemperatur -20°C bis 55°C 7 Zoll (17,8cm) Color LCD TFT Display format: 1440(H) x 234(V) dot Monitor Besonderheit Blickri319,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **


Was für Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise für Gewährleistungen, Pensionen, Steuern oder drohende Verluste aus schwebenden Geschäften. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen realistisch in der Bilanz abzubilden und somit ein möglichst korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen Rückstellungen gemäß den gesetzlichen Vorschriften bilden und regelmäßig überprüfen, ob die Höhe angemessen ist. **
Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Mesko MS 1376 Wasserkocher aus Kunststoff, 0,8 l billig günstig klein handlich 850 WMesko MS 1376 Wasserkocher 0,8 Liter ist ein kompakter elektrischer Wasserkocher in Weiß für Küche, Büro oder Studentenwohnung. Mit einem Fassungsvermögen von maximal 0,8 Litern und einer Mindestfüllmenge von 0,3 Litern eignet sich der Wasserkocher ideal für kleine Haushalte, den Arbeitsplatz oder das schnelle Erhitzen einzelner Portionen Wasser. Das flache Heizelement aus hochwertigem Edelstahl sorgt für gleichmäßiges Erhitzen, während der Kalkfilter Ablagerungen zurückhält. Die automatische Abschaltung nach dem Kochvorgang und der Trockenlaufschutz unterstützen eine sichere Nutzung im Alltag. Die beidseitige Wasserstandsanzeige ist für Rechts- und Linkshänder gut ablesbar. Dank 360° drehbarer Basis, Kontrollleuchte, Kabelaufwicklung und robustem Polypropylen-Gehäuse lässt sich der Wasserkocher bequem bedienen und platzsparend aufbewahren.12,60 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frühauf:Güter, Markt & Preise einfach u, Schulbücher von Louisa FrühaufWaren, Märkte und Preise werden auf einfache und lebendige Weise erklärt: Wirtschaftliche Zusammenhänge werden so präsentiert, dass sie leicht zu lernen sind und methodisch abwechslungsreich gestaltet sind (8. bis 10. Klasse).25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Ähnliche Suchbegriffe für Rückstellungen
-
PREISKNALLER! Türsprechanlage mit 2x 7" Monitoren aus Edelstahl und mit SONY CCDEDELSTAHL VIDEO TÜRSPRECHANLAGE FARBE + VIDEO + TOUCHSCREEN 2x 7 ZOLL MONITORE Anschlussfertiges Komplettset! Kann so bestellt werden! Nur solange der Vorrat reicht! Diese Sprechanlage mit Kamera eignet sich hervorragend sowohl als Interphon oder Gegensprechanlage, Klingelanlage, wie auch als Videoüberwachung die Ihnen und Ihrer Familie viel Sicherheit bietet. Sie können mit den eigenen Augen sehen und sich vergewissern wer wirklich vor Ihrer Tür steht und wer Sie in Ihrer Abwesenheit besucht hat. Ihre Visitenkarte am Hauseingang - zeitlos, exklusiv und elegant Die Aussenstation , auch Sprechanlage mit Kamera gennannt, dient als Klingel-, Sprech- und Kameraeinheit und hat folgende Ausstattung: VT55 Top Edel Design in hochwertigem Edelstahlgehäuse Wasserfestes Edelstahl-Unterputz-Gehäuse mit -> Regenschutz / Wasserfest nach Schutzklasse IP 55 Sehr flache Bauweise 1/3" SONY-CCD Kamera(420TVL) Kamera nach oben, unten und seitlich verstellbar! Nachtsichtfunktion(6 LED's schalten automatisch bei Dunkelheit ein) Lichtempfindlichkeit der Kamera 0,05 Lux Die Innenstationen mit sehr edlem Design schmücken den Innenraum dezent und bieten folgende Funktionen: VT810 Super Edles Design mit Aluminium Front Touchscreen-Tasten 7 Zoll Farbbildschirm ( 15,5 x 9 cm, Diagonale ca. 18cm) Auflösung 1440 x 234 Pixel RGB - 16:9 7" Zoll TFT LCD Video Farb Bildschirm Echtzeit Wiedergabe Hörerlose Freisprecheinrichtung Zahlreiche Einstellmöglichkeiten (Helligkeit, Kontrast, Lautstärke etc.) Schonung des Geldbeutels: Automatisches Abschalten nach 2 Min. Falls Ihnen diese Anlage nicht zusagt, haben wir noch viele weitere Anlagen in unserem Shop. Von Tief- bis Hochpreisig ist alles vertreten. Sie werden sicherlich Ihr Lieblingsmodell finden das Ihren Wünschen entspricht. Die Auswahl ist Riesengroß! Lieferumfang - Sie bekommen eine Sprechanlage mit folgenden Teilen: 1x Aussenstation Typ-VT55 (Edelstahl) 2x Innenstation Typ-VT810-schwarz 2x Trafo 14,5V (zur Hutschienenmontage geeignet) Rechnung mit ausgewisener MwSt 24 Monate Garantie Hinweis: Falls Sie ein elektrisches Schloss haben, braucht dieses noch ein eigenes 12V DC Netzteil. Ein passendes Türöffnernetzteil bieten wir hier an (bitte den Link anklicken): http://www.avitec24.de/trafo-ps4-12v-fuer-den-tueroeffner/a-100005/ Bei Rückfragen stehen wir Ihnen gern zur Verfügung! Am Besten erreichen Sie uns per mail. Die Mailadresse ist info@avitec24.de Stellen Sie uns gern Ihre individuelle Frage. Wir antworten Ihnen innerhalb von 24 Stunden. Bei einem sofortigen Zahlungseingang vor 15 Uhr (z.B. Paypal oder Kreditkarte) verlässt die Ware in der Regel am gleichen Tag unser Warenlager. Innenstation (Monitor) Technische Daten Aussenstation Typ-VT810 (schwarz) Modell Typ-VT55 14,5V, über Trafo Stromversorgung 14,5V DC über Innenstation 0grad bis 55gradC Umgebungstemperatur -20°C bis 55°C 7 Zoll (17,8cm) Color LCD TFT Display format: 1440(H) x 234(V) dot Monitor Besonderheit Blickri319,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Was für Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise für Gewährleistungen, Pensionen, Steuern oder drohende Verluste aus schwebenden Geschäften. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen realistisch in der Bilanz abzubilden und somit ein möglichst korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen Rückstellungen gemäß den gesetzlichen Vorschriften bilden und regelmäßig überprüfen, ob die Höhe angemessen ist. **
-
Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.